اوراق رهنی ابزاری جهت تامین مالی ساخت و عرضه مسکن
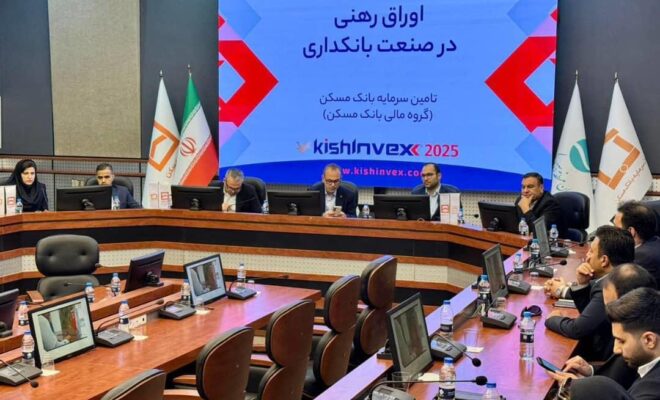
به گزارش تریتا نیوز به نقل از پایگاه خبری بانک مسکن-هیبنا؛ این نشست در حاشیه برگزاری رویداد کیش اینوکس ۲۰۲۴ برگزار شد.حبیب زاده با اشاره به اهداف نهضت ملی مسکن تأکید کرد: استفاده از ظرفیت بازار سرمایه میتواند راهگشای تأمین منابع مالی برای ساخت و عرضه مسکن باشد.
معاون تأمین مالی تأمین سرمایه مسکن با بیان اینکه انتشار اوراق رهنی موجب افزایش کارایی اقتصاد و شفافیت جریانهای مالی میشود، افزود: «وقتی اوراقی منتشر میشود و نهادهای ناظر بر اساس ضوابط مشخص بر آن نظارت دارند، اعتماد سرمایهگذاران جلب میشود و بازار مسکن به سمت تعادل حرکت میکند.» به گفته او، با توجه به محدودیت منابع بانکی، بهادارسازی تسهیلات بهعنوان ابزاری ضروری در نظر گرفته میشود که علاوه بر تأمین مالی پروژههای بزرگ، میتواند سرمایهگذاران نهادی همچون صندوقهای بازنشستگی و شرکتهای مالی را نیز جذب کند.
وی با اشاره به تجربه کشورهای توسعهیافته گفت: «اوراق رهنی در دنیا پلی میان بازار پول و بازار سرمایه است. بازار پول نیازهای کوتاهمدت را پاسخ میدهد، در حالی که بازار سرمایه تأمین مالی بلندمدت را بر عهده دارد. این ابزار در بسیاری از کشورها باعث شده صنعت ساختمان به بخشی نقدشونده و پویا تبدیل شود.» حبیب زاده با تأکید بر ارتباط گسترده صنعت ساختمان با بیش از ۷۵ صنعت به طور مستقیم و ۳۰۰ صنعت به شیوه ی غیرمستقیم، خاطرنشان کرد که رونق این بخش میتواند موتور محرک اقتصاد کشور باشد و طرحهایی چون مسکن مهر و نهضت ملی مسکن نمونههایی از این اثرگذاری هستند.
*شکاف میان نرخ بهره واقعی و نرخ جذاب برای سرمایه گذاران؛ مانع توسعه اوراق رهنی
در ادامه حبیبزاده یکی از موانع اصلی توسعه اوراق رهنی را شکاف میان نرخ بهره واقعی و نرخ جذاب برای سرمایهگذاران دانست و این مسئله را کلید حل مشکل عنوان کرد. او گفت: «تا زمانی که این شکاف رفع نشود، اوراق رهنی جایگاه واقعی خود را در بازار سرمایه پیدا نخواهد کرد.»
در ادامه نشست، مدلهای جهانی بهادارسازی تسهیلات بانکی در سه گروه اوراق پشتوانه داراییهای خاص مانند وام خودرو یا کارت اعتباری، اوراق رهنی و اوراق تعهدات وثیقهدار معرفی شد. ایران نیز در گذشته تجربه انتشار اوراق رهنی را داشته و اکنون مدلهای ترکیبی جدیدی را بررسی میکند. یکی از سادهترین اشکال این ابزار، گواهی انتقال رهنی است که جریانهای نقدی وامهای خرد بانکی را مبنای انتشار قرار میدهد. در حالی که پیشتر پرداختها ماهانه انجام میشد، امروزه اغلب اوراق در دورههای سهماهه یا ششماهه منتشر میشوند.
او در ادامه با اشاره به نقش بانکها در این فرآیند گفت: «بانکها باید منابع را به فرصتهای سودآور تبدیل کنند، اما یکی از چالشهای جدی، ریسک نکول وامهاست. اوراق رهنی میتواند با تبدیل جریانهای نقدی وامها به اوراق بهادار، این ریسک را کنترل کرده و منابع جدیدی در اختیار بانکها قرار دهد.» حبیبزاده تأکید کرد که بانک مسکن در حوزه اوراق رهنی با تفاوت محسوسی نسبت به نرخهای بازدهی بازار روبهروست و در صورت افزایش نرخ بهره در آینده، باید جذابیت بیشتری برای سرمایهگذاران فراهم شود.
او افزود که الزامات سازمان بورس درباره شرایط تسهیلات، یکی از موانع توسعه این ابزار است؛ چرا که بخش زیادی از وامهای نهضت ملی مسکن با دستورالعملهای موجود همخوانی ندارد و نمیتواند پشتوانه انتشار اوراق باشد. تعیین قیمت واگذاری مطالبات به شرکتهای واسط و مدیریت عرضه و تقاضا نیز از دیگر چالشهای مطرحشده بود. حبیبزاده پیشنهاد کرد که دولت برای رفع این مشکل، یارانه مابهالتفاوت نرخ را پرداخت کند. این اقدام با توجه به تکلیفی بودن برخی تسهیلات، ضروری است.
*کارنامه اوراق در ایران
حبیب زاده با مرور تجربههای پیشین گفت: «در تیرماه ۱۳۹۵ اوراق رهنی به مبلغ ۳۰۰ میلیارد تومان با نرخ ۱۸.۵ درصد و در تیرماه ۱۳۹۹ به مبلغ ۱۰۰۰ میلیارد تومان با نرخ ۱۶ درصد منتشر شد، اما اختلاف میان نرخ بهره دستوری بانکها و نرخهای بازار سرمایه، مانع توسعه این ابزار بوده است.» به گفته او، در حالی که نرخ تسهیلات تکلیفی بانک مسکن ۲۳ درصد است، نرخهای اوراق در بازار سرمایه کمتر بوده و جذابیت لازم را برای سرمایهگذاران ایجاد نکرده است.
در ادامه معاون تأمین مالی تأمین سرمایه مسکن به مزایای اوراق رهنی برای بانکها اشاره کرد و گفت: «این اوراق باعث کاهش هزینه تأمین مالی، بهبود نسبت کفایت سرمایه، افزایش نقدشوندگی و توان وامدهی بانکها میشود. در واقع، انتشار اوراق باعث میشود درآمدهای آتی بانک به نقد تبدیل شده و جریان نقدی شبکه بانکی تقویت شود.» او همچنین پیشنهاد کرد که علاوه بر اوراق رهنی، از ظرفیت اوراق خرید دین نیز استفاده شود، چرا که این ابزار محدودیتهای کمتری دارد و میتواند برای تسهیلات کوتاهمدت نیز کاربردی باشد.
حبیبزاده افزود که ایجاد صندوقهای تخصصی خرید اوراق رهنی میتواند گام مؤثری در توسعه این بازار باشد.
در بخش دیگری از نشست، حبیب زاده تاکید کرد که بازار سرمایه باید ابزارهایی متناسب با نیاز فعالان اقتصادی طراحی کند تا بتواند نقش پررنگتری در تأمین مالی پروژههای بزرگ ایفا کند.
وی با اشاره به شکاف نرخ ها در بازار پول و سرمایه، عنوان کرد:
«در حالی که نرخ سپرده بلندمدت بانکی حدود ۲۲.۵ درصد است، صندوقهای سرمایهگذاری وابسته به بانکها معمولاً سودی بین ۲۷ تا ۲۸ درصد پرداخت میکنند. گواهی سپردههای خاص با نرخ ۲۵ درصد عرضه میشود و میانگین معاملات اوراق اخزا در بازار سرمایه به حدود ۳۰ تا ۳۱ درصد رسیده است.» این اختلاف نرخها نشان میدهد که طراحی ابزارهای جدید باید بتواند جذابیت بیشتری برای سرمایهگذاران فراهم آورد.
در پایان نشست، طرحهایی برای انتشار اوراق جدید با ویژگیهای نوین مطرح شد. از جمله پیشنهادات مطرح شده می توان به انتشار برگههای اختیار دریافت تسهیلات در بازار سرمایه که امتیاز ویژهای به سپردهگذاران میدهد، و طراحی مدل پلکانی پرداخت سود که بهصورت تدریجی افزایش مییابد، اشاره کرد. حبیب زاده تأکید کرد که بهترین شاخص برای اتصال این اوراق، شاخص مسکن است تا ارتباط مستقیم با صنعت ساختمان برقرار شود.
وی دولت، بانک ها و سرمایه گذاران را سه ذی نفع اصلی این بازارها معرفی کرد. برای دولت ارزش افزودهای که در بخش مسکن ایجاد میشود بهعنوان موتور رشد اقتصادی عمل خواهد کرد. همچنین بانکها از مزایای کارمزد و بهبود نقدینگی بهرهمند میشوند؛ و سرمایهگذاران نیز میتوانند از بازدهی بالاتر و امتیازات ویژه برخوردار شوند.
در انتها حبیب زاده تاکید کرد که اجرای موفق این ابزارها نیازمند همکاری و همافزایی چند نهاد کلیدی از جمله وزارت اقتصاد، وزارت راه و شهرسازی، سازمان برنامه و بودجه، بانک مرکزی، سازمان بورس و صندوق ملی مسکن است تا ابزارهای مالی جدید با نظارت دقیق و در چارچوب قانون به مرحله اجرا برسند.


