روایت بانک توسعه تعاون از تامین مالی غیر تورمی؛ از توسعه ابزارهای تعهدی تا بانکداری باز
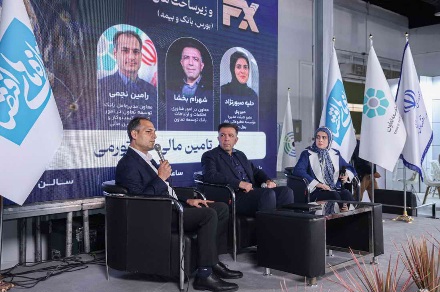
تریتا نیوز /در پنل تخصصی «تأمین مالی غیرتورمی» در سومین روز نمایشگاه نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال، دو معاون بانک توسعه تعاون از تجربه این بانک در توسعه ابزارهای تعهدی و بانکداری باز گفتند.
رامین نجمی، معاون توسعه کسبوکار و خدمات نوین مالی بانک توسعه تعاون، و شهرام بخشا، معاون مدیرعامل در امور فناوری اطلاعات و ارتباطات این بانک، در این نشست از دو زاویه به موضوع پرداختند. نجمی توضیح داد: چرا افزایش استفاده از ابزارهای تعهدی، لزوماً به معنای کاهش نیاز به نقدینگی نیست. بخشا نیز به زیرساختهای دیجیتال و اقداماتی پرداخت که بانک توسعه تعاون برای ارائه این خدمات و آشنایی مشتریان با آنها دنبال کرده است.
حد کنترل نقدینگی
نجمی با تأکید بر اینکه تورم پدیدهای چندوجهی است، گفت: نمیتوان انتظار داشت چند ابزار بانکی بهتنهایی آن را مهار کنند. او در کنار حجم نقدینگی، به سرعت گردش پول، بهای تمامشده منابع و نرخ سود در شبکه بانکی و بازار سرمایه اشاره کرد. به گفته وی، رعایت نشدن نرخهای مصوب سود سپرده از سوی برخی بانکها، با وجود تأکید بانک مرکزی، از عواملی است که باید در بررسی رشد نقدینگی به آن توجه کرد.
معاون توسعه کسبوکار و خدمات نوین مالی بانک توسعه تعاون افزود :سیاست اعتباری از دو مسیر بر تورم اثر میگذارد. از یک سو، محدود شدن بیش از حد تأمین مالی ممکن است تولید و عرضه را کاهش دهد و از این مسیر به فشار قیمتی بینجامد. از سوی دیگر، افزایش تأمین مالی، هرچند میتواند به رشد تولید کمک کند، اگر بر پرداخت نقدی متکی باشد، ممکن است رشد نقدینگی را در پی داشته باشد. از نگاه نجمی، ابزارهای تعهدی بخشی از راهحل این مسئلهاند، نه جایگزینی برای دیگر سیاستهای کنترل تورم.
بخشا نیز با اشاره به سیاست بانک مرکزی برای کنترل خلق پول و کاهش رشد نقدینگی گفت: بنگاهها همچنان برای تأمین سرمایه در گردش و توسعه فعالیت خود به اعتبار نیاز دارند. به گفته او، اگر کاهش پرداخت تسهیلات با فراهم شدن راههای جایگزین همراه نباشد، محدودیت اعتباری میتواند به مانعی برای رشد تولید تبدیل شود. او برات الکترونیکی و اوراق گام را از ابزارهایی برشمرد که از سال گذشته بیش از پیش مورد توجه شبکه بانکی قرار گرفتهاند.
افزایش صدور ابزارهای تعهدی
نجمی از ضمانتنامه، اعتبار اسنادی، اوراق گام و برات بهعنوان نمونههای ابزارهای تعهدی نام برد که در ادبیات بانکی از آنها بهعنوان اقلام «زیر خط» یاد میشود. او توضیح داد تفاوت این ابزارها با تسهیلات نقدی در این است که صدور آنها بهخودیخود مستلزم پرداخت وجه به مشتری نیست. با این حال، اثر آنها بر نیاز به نقدینگی به شیوه استفاده از اعتبار در طول زنجیره بستگی دارد.
او برای توضیح این تفاوت، زنجیرهای پنجحلقهای را مثال زد. در روش متعارف، ممکن است هر پنج بنگاه برای تأمین سرمایه در گردش جداگانه به بانک مراجعه کنند. در الگوی تأمین مالی زنجیرهای، یک یا چند حلقه که به وجه نقد نیاز دارند تأمین مالی میشوند و دیگر حلقهها میتوانند معاملات خود را با ابزارهایی مانند برات انجام دهند. در این الگو، اعتباری که یک بنگاه بابت فروش دریافت میکند، میتواند برای پرداخت به تأمینکننده همان بنگاه به کار رود.
به گفته نجمی، این سازوکار زمانی از هدف خود دور میشود که دریافتکننده اعتبار، به دلیل نیاز فوری به وجه نقد، ناچار باشد ابزار تعهدی را پیش از سررسید تنزیل کند. اگر این رویه فراگیر شود، بخشی از تأمین مالی دوباره به منابع نقدی شبکه بانکی متکی خواهد شد. از همین رو، نجمی تأکید کرد رشد آمار صدور ابزارهای تعهدی، بهتنهایی نشان نمیدهد چه میزان از پرداختهای نقدی واقعاً جایگزین شده است.
او همچنین پذیرش فروش اعتباری در حلقههای اصلی زنجیره را تعیینکننده دانست. به گفته وی، اگر بنگاههای اصلی فروش نقدی را ترجیح دهند، پذیرش اعتبار برای دیگر اعضای زنجیره نیز دشوارتر میشود. بنابراین، موانع گسترش این ابزارها فقط در شبکه بانکی نیست؛ شیوه خریدوفروش بنگاهها و نیاز آنها به دریافت وجه در زمان معامله نیز بر نتیجه اثر میگذارد.
توسعه ابزارهای تعهدی
نجمی در تشریح اقدامات بانک توسعه تعاون گفت این بانک پیش از فراگیر شدن اوراق گام، توسعه ابزارهای تعهدی را در دستور کار قرار داده بود. به گفته او، بانک برای این حوزه ساختار سازمانی ایجاد کرد و برای عرضه یکی از محصولات تعهدی خود از بانک مرکزی مجوز گرفت. او تنوع فعالیت تعاونیها در صنعت، بازرگانی، مسکن و خدمات را نیز ظرفیتی دانست که به بانک امکان میدهد به حلقههای مختلف یک زنجیره خدمت ارائه کند.
به گفته نجمی، امکان خدمترسانی به مشتریان خارج از بخش تعاون نیز به بانک اجازه میدهد همکاری را به زنجیرههایی گسترش دهد که همه اعضای آن ها تعاونی نیستند.
بخشا از بانکداری باز بهعنوان یکی از زیرساختهای توسعه این خدمات نام برد و گفت بانک توسعه تعاون در دو تا سه سال اخیر برای گسترش آن تلاش کرده است. به گفته او، اتصال خدماتی مانند برات الکترونیکی، اوراق گام و کارت رفاهی به سامانه بانکداری متمرکز، امکان ارائه گستردهتر آنها را فراهم میکند. او همچنین به نقش وزارت امور اقتصادی و دارایی در فراهم کردن زیرساخت صدور برات الکترونیکی اشاره کرد و گفت: ارتباط بانکها با این زیرساخت، زمینه ارائه نسخه الکترونیکی ابزاری را فراهم کرده که پیشتر نیز در مبادلات تجاری وجود داشت.
بخشا تأمین اعتبار خرید خانوار را وجه دیگری از بحث دانست. به گفته او، کاهش قدرت خرید از یک سو تهیه کالا را برای خانوار و از سوی دیگر فروش محصول را برای تولیدکننده دشوار میکند. شرکتهای فناوری مالی میتوانند با دریافت تخفیف از تولیدکننده، بخشی از هزینه خرید اعتباری را کاهش دهند؛ البته به شرط آنکه تخفیف در قیمت نهایی منعکس شود و کارمزدها مزیت آن را از بین نبرند. او رقابت میان ارائهدهندگان و کاهش هزینه واسطهگری را در تعیین قیمت نهایی برای مشتری مؤثر دانست.
آموزش شعب و مشتریان؛ حلقه مکمل زیرساخت دیجیتال
بخشا ناآشنایی مشتریان حقیقی و حقوقی با ابزارهای جدید را از موانع استفاده از آنها برشمرد. به گفته او، بسیاری از مشتریان هنوز برای رفع نیاز اعتباری خود ابتدا به وام فکر میکنند و با کاربرد برات الکترونیکی یا اوراق گام در معاملات روزمره آشنا نیستند. بانک توسعه تعاون برای پاسخ به این مسئله، ابتدا آموزش کارکنان شعب را دنبال کرده و سپس با تهیه جزوههای اطلاعرسانی و مشارکت واحدهای کسبوکار و روابط عمومی، معرفی این خدمات به مشتریان را گسترش داده است.
او این اقدامات را کافی ندانست و خواستار مشارکت بانک مرکزی، وزارت امور اقتصادی و دارایی و رسانهها در معرفی ابزارهای جدید شد. بخشا همچنین اعلام کرد: شکل دادن به زنجیرههای تأمین صرفاً وظیفه بانک نیست و شرکتهای بخش خصوصی و واسطههای تخصصی میتوانند در شناسایی و اتصال حلقههای تولید و عرضه نقش داشته باشند. در این الگو، بانک زیرساخت گردش اعتبار را فراهم میکند و بنگاهها مشخص میکنند در کدام معاملات، اعتبار میتواند جای پرداخت نقدی را بگیرد.


